


Zerodha Kite - Trade & Invest
4,4126.19K Arvustused
Rakenduse andmed
- Versioon
- 3.11.8
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Zerodha
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
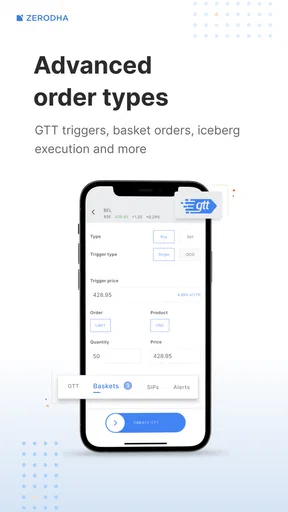
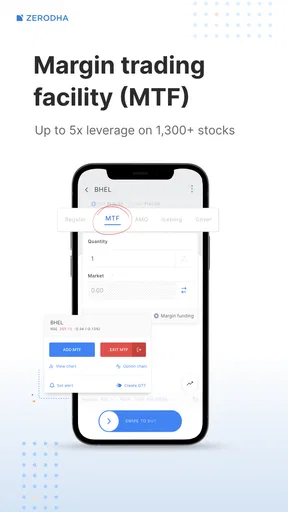
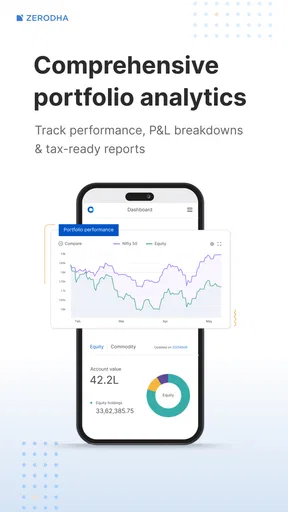
 Analüüsi koostas AppCompare
Kui ma peaksin kodus jagatud telefoni või tahvelarvuti puhul valima rakenduse, millega investeerimiskontot vaadata, suhtuksin Zerodha Kite’i veidi teisiti kui tavalisse igapäevasesse äppi. See ei ole rakendus, mida annaks muretult kõigile pereliikmetele proovimiseks kätte anda. Tegemist on finantsrakendusega, mille kaudu saab Zerodha kontoga jälgida ja tehinguid teha, seega on kõige tähtsamad õiged kontopiirid, rahulik kasutusrutiin ja arusaam sellest, mida iga puudutus ekraanil tähendab.
Minu kasutuskogemuses on Zerodha Kite suunatud inimesele, kes tahab oma investeeringuid ise juhtida, mitte lihtsalt turgu kõrvalt vaadata. Rakenduse kaudu saab tegeleda aktsiate, ETF-ide, IPO-de, futuuride ja optsioonide, kaupade ning võlakirjadega. See lai valik on tugevus, kuid muudab rakenduse ka tõsisemaks töövahendiks kui lihtne säästmise või portfelli jälgimise rakendus.
Kuidas see jagatud koduses seadmes päriselt toimib
Üks realistlik olukord on selline: peres on üks tahvelarvuti, mida kasutatakse õhtul uudiste lugemiseks ja päeval tööasjade ajamiseks. Konto omanik avab Kite’i, kontrollib oma jälgimisnimekirja ja tahab enne otsuse tegemist hinnaliikumist vaadata. Samal ajal võib mõni teine pereliige seadet kasutada. Sellises olukorras ei ole peamine küsimus ainult selles, kas rakendus töötab kiiresti, vaid kas kasutaja märkab alati, millise kontoga ta parasjagu tegeleb ja kas seade on pärast kasutamist korralikult lukustatud.
Ma ei soovitaks jätta finantsrakendust jagatud seadmes lihtsalt avatuks. Isegi kui teised pereliikmed ei soovi investeerimiskontot puutuda, võivad nad kogemata jõuda ekraanile, kus kuvatakse portfelli, hinnainfot või tehingutega seotud vaateid. Veel olulisem on see, et laps või külaline ei peaks saama rakenduses juhuslikult edasi liikuda. Kite’i puhul on mõistlik käsitleda telefoni või tahvelarvutit nagu pangakaarti: kasutaja lõpetab töö, sulgeb vaate ja annab seadme alles siis edasi.
Jagatud kasutus võib siiski olla praktiline, kui rollid on selged. Üks inimene jälgib oma investeeringuid ja teine võib tema kõrval vaadata üldist turuinfot, kuid konto omaniku käes peaks jääma kogu sisselogimise ja tehingu tegemise vastutus. Ma ei kasutaks sama kontot mitme inimese ühise investeerimisotsuse tööriistana, sest hiljem võib olla raske aru saada, kes midagi vaatas, muutis või kinnitas.
Esimene seadistamine ei ole lihtsalt rakenduse avamine
Kite’i kasutamine algab demat-konto avamise võimalusest, kuid minu soovitus on enne seadistamist läbi mõelda, kelle nimel konto on ja kellel on õigus seda kasutada. Konto omaniku nimi, tema otsused ja tema vastutus peaksid jääma üheselt eristatavaks ka siis, kui seadet kasutab mitu pereliiget. Ühine telefon ei tähenda automaatselt ühist investeerimiskontot.
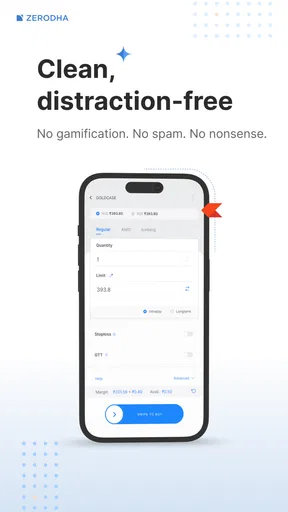
Seadistamisel tasub võtta hetk, et kontrollida, milline konto on aktiivne, millised turud või instrumendid on vaates nähtavad ja milline tegevus viib jälgimisest päris korralduseni. Algajale võib hinnagraafiku ja orderi vahe tunduda esialgu väike, kuid need on täiesti erinevad sammud. Mina alustaksin alati vaatamisest, otsiksin soovitud väärtpaberi üles ja kontrolliksin enne iga kinnitamist uuesti kogust, hinda ning korralduse tüüpi.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Üks kasulik harjumus on jagada kasutamine kaheks etapiks. Esmalt kogun info ja jälgin positsiooni, alles seejärel teen eraldi otsuse. Kui tehingu tegemine toimub samal ajal, kui keegi kõrval räägib või seade liigub ühelt kasutajalt teisele, suureneb eksimise võimalus. Finantsrakenduse puhul ei ole kiirus iseenesest voorus; parem on aeglasem, kuid kontrollitud töövoog.
Samuti ei paneks ma Kite’i paigutusse kohta, kus igaüks saab selle ühe puudutusega avada. Jagatud seadmes on mõistlik kasutada seadme enda lukustust ja vältida olukorda, kus konto jääb pärast kasutamist nähtavale. Ma ei eelda, et rakendus peaks lahendama kogu pere digihügieeni. Konto turvalisus sõltub suuresti sellest, kuidas omanik oma seadet, sisselogimist ja väljalogimist korraldab.
Peresisene koordineerimine ilma kontosid segamini ajamata
Kui mitu täiskasvanut räägivad kodus investeerimisest, võib Kite olla hea ühise arutelu alguspunkt, kuid mitte tingimata ühine töölaud. Näiteks võib üks inimene vaadata oma ETF-i või aktsia positsiooni ja teine aidata majapidamise rahavoogu planeerida. Selline koostöö toimib siis, kui ekraanil olevat infot kasutatakse aruteluks, mitte nii, et teine inimene hakkab omaniku eest korraldusi sisestama.
Minu jaoks on siin oluline eristada kolme tegevust: info vaatamine, investeerimisidee arutamine ja tehingu kinnitamine. Esimesed kaks võivad olla pere ühine tegevus. Viimane peaks jääma konto omanikule, kes tunneb oma rahalist olukorda ja vastutab otsuse eest. See piir on eriti tähtis siis, kui seadmel on mitu kasutajat või kui pereliikmed jagavad sama ekraani.
Praktiline töövoog võiks olla järgmine. Üks inimene avab oma konto, näitab teisele vajalikku turuvaadet ja sulgeb pärast arutelu rakenduse. Kui otsus on hiljem endiselt mõistlik, avab konto omanik rakenduse uuesti ja teeb kontrollitud toimingu ise. See väike paus vähendab olukorda, kus vestluse käigus tekib surve midagi kohe osta või müüa.
Kite’i lai instrumentide valik tähendab ka seda, et peres peaks enne kasutamist kokku leppima, millest üldse räägitakse. Aktsiad ja ETF-id võivad olla pikaajalise portfelli osa, samal ajal kui futuurid, optsioonid ja kaubad nõuavad teistsugust arusaama riskist. Mina ei annaks algajale pereliikmele muljet, et kõik rakenduses nähtav sobib sama rahuliku strateegia jaoks.
Veel üks kasulik võte on hoida ühine arutelu rakendusest väljaspool ja kasutada Kite’i ainult kontrollimiseks. Näiteks võib pere enne otsuse tegemist kirja panna, miks investeeringut kaalutakse, kui kaua seda plaanitakse hoida ja milline summa on tegelikult talutav. Rakendus aitab siis korraldust ellu viia, kuid ei hakka ise pere eelarvet või eesmärke juhtima.
Vanus, usaldus ja sobiv vastutus
Rakenduse vanusemärgis on PEGI 3, kuid seda ei tasu tõlgendada soovitusena anda investeerimiskonto lapsele kasutada. See märgis kirjeldab rakenduse sisulist vanusekonteksti, mitte seda, et laps peaks saama teha finantsotsuseid. Aktsiate, IPO-de, võlakirjade või tuletisinstrumentidega tegelemine eeldab täiskasvanu otsust, raha mõistmist ja valmisolekut võimalike kahjude eest vastutada.
Lapsega võib rakendust kasutada hariduslikult, näiteks näidata, mis on ettevõtte aktsia või miks turuhind muutub. Mina hoiaksin sellise õppetunni vaatlemise tasemel. Laps võiks küsida ja arutleda, kuid konto avamine, sisselogimine ja korralduse kinnitamine peaksid jääma täiskasvanule. Eriti ei muudaks ma päris investeerimiskontot mänguväljakuks, sest päris raha puhul võib üks uudishimulik puudutus olla palju tõsisem kui mängus tehtud viga.
Usaldus peres ei tähenda, et kõik paroolid või kontod peaksid olema ühised. Vastupidi, selged piirid muudavad koostöö lihtsamaks. Kui abikaasad investeerivad eraldi, on minu arvates ausam hoida kontod eraldi ja rääkida ühiseid eesmärke läbi, mitte kasutada üht kontot lihtsalt mugavuse pärast. Kui üks pereliige aitab teist tehniliselt, võiks ta aidata ekraani või menüüga, kuid mitte võtta üle otsust ega jätta enda kätte sisselogimisandmeid.
Samuti tasub arvestada, et investeerimisrakendus võib kodus tekitada liiga palju tähelepanu hinnaliikumisele. Kui keegi kontrollib portfelli iga paari minuti järel, ei pruugi probleem olla Kite’i funktsioonides, vaid kasutusviisis. Mina kasutaksin jälgimisnimekirja ja turuvaateid eesmärgipäraselt, mitte pideva ärevuse toitmiseks. Pikaajalise investori jaoks on rahulik rutiin sageli kasulikum kui iga väikese liikumise tagaajamine.
Mida rakendus igapäevases investeerimistöös hästi teeb
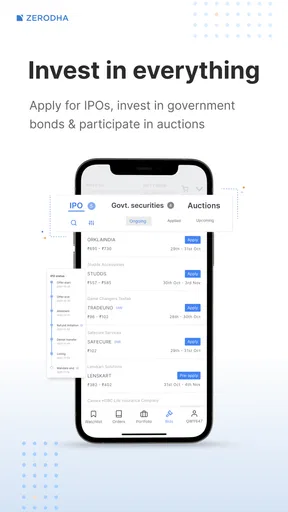
Kite’i suurim praktiline tugevus on see, et see koondab ühe konto ümber mitu investeerimisega seotud tegevust. Kasutaja ei pea piirduma ainult aktsiate jälgimisega, vaid saab vaadata ka ETF-e, IPO-sid, võlakirju ja muid turge. See sobib inimesele, kes tahab oma investeerimiskeskkonda ise hallata ning kelle jaoks on oluline, et erinevad instrumendid oleksid samas rakenduses.
Minu hinnangul on selline valik eriti kasulik siis, kui kasutaja liigub ajapikku lihtsast aktsiaportfellist mitmekesisema lahenduse poole. Samas ei tähenda rohkem valikuid automaatselt paremat tulemust. Kui inimene ei tea, miks ta konkreetset instrumenti kasutab, võib lai menüü hoopis otsuseid hägustada. Mina alustaksin kõige arusaadavamast varaklassist ja lisaksin uusi võimalusi alles siis, kui nende riskid ning kasutusloogika on selged.
Rakendus on tasuta, mis teeb proovimise lihtsamaks kui mõne tasulise finantsplatvormi puhul. Tasuta allalaadimine ei tähenda siiski, et investeerimine oleks kuludeta või riskivaba. Tehingutega võivad kaasneda turu, maksu ja teenuse kasutamisega seotud praktilised küsimused, mida ei tohiks hinnata ainult rakenduse sildi põhjal. Mina vaataksin enne päris raha liigutamist üle kõik kontoga seotud tingimused ja kulud.
Praegune versioon on 3.11.8 ning rakendus töötab vähemalt Android 7.0 kasutavates seadmetes. See on koduses kasutuses tähtis, sest vana telefon või ühine tahvelarvuti ei pruugi olla sama mugav kui uuem seade. Enne pere ühise seadme valimist kontrolliksin, kas operatsioonisüsteem on toetatud ja kas seade saab regulaarselt turvauuendusi. Kui telefon on väga vana, võib probleem olla pigem seadmes kui Kite’is.
Zerodha arendajana annab rakendusele selge identiteedi: see on seotud konkreetse investeerimisteenusega, mitte üldine raharakendus, mis proovib korraga kõike teha. See võib olla eelis kasutajale, kes on juba Zerodha keskkonna valinud. Teisalt ei ole see minu esimene soovitus inimesele, kes tahab ainult oma igakuist säästmist jälgida või saada väga lihtsat automaatset investeerimiskogemust.
Millal Kite sobib ja millal valiksin midagi muud
Soovitaksin Kite’i inimesele, kes tahab ise valida, mida ta ostab, millal ta tehingu teeb ja millist turgu ta jälgib. See sobib ka kasutajale, kes vajab ühes kohas rohkem kui ainult pikaajalise fondi vaatamist. Kogenum investor hindab tõenäoliselt seda, et aktsiad, ETF-id, IPO-d, võlakirjad ning keerukamad instrumendid kuuluvad samasse tööriistasse.
Algaja jaoks võib kasutuskogemus olla korraga kasulik ja veidi üle jõu käiv. Kui inimene ei tea veel, mis vahe on turukorraldusel ja hinnapiiranguga korraldusel või miks futuurid ja optsioonid erinevad tavalisest aktsiaostust, ei lahenda rakendus seda ebakindlust iseenesest. Sellisel juhul alustaksin õppematerjalidest ja väikese keerukusega töövoost, mitte ei avaks kohe kõiki võimalikke turge.
Võrreldes tavapärase panga investeerimisvaatega annab Kite rohkem otsese kontrolli ja rohkem instrumente. Panga rakendus võib olla parem inimesele, kes tahab oma investeeringuid koos igapäevapangandusega ühes kohas näha ja eelistab vähem otsuseid. Võrreldes väga lihtsa säästmisrakendusega on Kite paindlikum, kuid nõuab kasutajalt rohkem teadmisi ja tähelepanu.
Kui pere otsib ühist laste rahakasvatuse rakendust, ei valiks ma Kite’i selleks peamiseks vahendiks. See võib olla täiskasvanu investeerimisrakendus, mida kasutatakse lapsega koos selgitamiseks, kuid mitte pere ühine mänguline eelarvetööriist. Kui eesmärk on ainult kulude jagamine, taskuraha või ühine säästueesmärk, on lihtsam lahendus tõenäoliselt sobivam.
Kasutusmugavus, usaldus ja piirangud
Kite’i kasutamise juures meeldib mulle kõige rohkem see, et rakendus ei sunni investeerijat piirduma ühe kitsa tegevusega. Samal ajal vajab selline paindlikkus enesedistsipliini. Mida rohkem saab ühest kohast teha, seda olulisem on enne kinnitamist kontrollida, kas oled õiges vaates, õige instrumendi juures ja õige kontoga sisse logitud.
Jagatud seadmes lisandub veel üks hõõrdumine: konto omanik peab iga kord mõtlema, kas pärast kasutamist on vaade suletud ja kas järgmine inimene saab seadme turvaliselt enda kasutusse. See ei ole põhjus rakendusest loobuda, kuid see muudab Kite’i vähem sobivaks kodudesse, kus kõik kasutavad sama telefoni ilma kindlate kasutusreegliteta.
Teine piirang on emotsionaalne, mitte tehniline. Reaalajas muutuv hinnainfo võib panna kasutaja liiga sageli kontrollima ja liiga kiiresti reageerima. Mina kasutaksin rakendust koos enda investeerimisplaaniga: mis on eesmärk, milline on ajahorisont ja millal ma üldse otsuse üle vaatan. Ilma sellise raamita võib mugav ligipääs viia impulsiivsete tehinguteni.
Kolmas oluline piir on teadmiste tase. Rakendus võib teha tehingu tegemise tehniliselt lihtsaks, kuid ei otsusta kasutaja eest, kas tehing on mõistlik. Eriti ettevaatlik oleksin futuuride, optsioonide ja kaupade puhul. Need võivad olla sobivad kogenud kasutajale, kuid mitte inimesele, kes alles õpib portfelli põhialuseid.
Rakenduse populaarsus on siiski märgatav: selle keskmine hinnang on 4,4, hinnanguid on umbes 392 tuhat ja arvustusi umbes 126 tuhat. Paigaldusi on üle 10 miljoni. Need numbrid näitavad laialdast kasutust, kuid mina ei võtaks neid kvaliteedi automaatse garantiina. Finantsrakenduse sobivus sõltub rohkem sellest, kas selle tööviis vastab sinu kogemusele ja eesmärgile.
Minu soovitus enne päris raha kasutamist
Enne esimest tehingut teeksin endale väikese kontrollnimekirja. Kas konto kuulub õigele inimesele? Kas seade on isiklik või jagatud? Kas ma saan aru, millist instrumenti vaatan? Kas olen kontrollinud kogust ja korralduse tingimusi? Ja kas ma teen otsuse oma plaani, mitte hetkeemotsiooni põhjal?
Kui rakendust kasutatakse kodus koos, lepiksin kokku, et konto omanik avab ja sulgeb seansi ise. Teised võivad küsida, vaadata ja arutada, kuid ei puuduta kinnitamisetappi. Lapse puhul hoiaksin kasutuse hariduslikuna ning väldiksin olukorda, kus PEGI 3 märgis tekitab eksliku mulje, nagu oleks rakendus lapse iseseisvaks kasutamiseks mõeldud.
Samuti ei alustaksin keerukatest instrumentidest ainult sellepärast, et need on rakenduses olemas. Kite’i tugevus on valik, kuid hea kasutaja ei pea kogu valikut kasutama. Mõne inimese jaoks on kõige mõistlikum kasutada ainult neid vaateid ja varaklasse, millest ta päriselt aru saab, ning jätta ülejäänu kõrvale.
Minu lõplik hinnang: Kite on tugev iseseisva investori töövahend, kuid jagatud koduses seadmes vajab see täiskasvanu selgeid piire. Tasuta rakendus, lai instrumentide valik ja Zerodha keskne keskkond teevad selle huvitavaks inimesele, kes tahab aktsiate ja muude investeeringutega ise tegeleda. Ma ei soovitaks seda aga pere ühiseks kontoks, lapse vabaks kasutamiseks ega inimesele, kes otsib ainult lihtsat säästmise rakendust.
Koduses kasutuses annaksin Kite’ile rohelise tule siis, kui konto omanikul on oma sisselogimine, seade on kaitstud ja kõik pereliikmed mõistavad, et vaatamine ning tehingu kinnitamine ei ole sama asi. Sellise töökorraldusega võib rakendus olla mugav ja võimekas abiline. Ilma nende piirideta muutub selle paindlikkus pigem riskiks kui eeliseks.
Plussid
- Reaalajas hinnagraafikud aitavad turgu kiiresti jälgida.
- Võimalus kasutada hinnateavitusi ja jälgimisnimekirju.
- Toetab mitut investeerimis- ja kauplemistoodet.
- Portfelli ning tehingute ülevaade on selgelt korraldatud.
- Rakendus töötab üldiselt kiiresti ka mobiilse internetiga.
Miinused
- Mõeldud peamiselt India turgudele ja kohalikele investoritele.
- Konto avamine võib nõuda India isikut tõendavaid dokumente.
- Algajale võivad graafikud ja orderitüübid olla keerulised.
- Turunoteeringud ja andmed võivad sõltuda ühenduse kvaliteedist.
- Investeerimisega kaasnevad maakleri- ja börsitasud.
Korduma kippuvad küsimused: Zerodha Kite - Trade & Invest
Mis on Zerodha Kite – Trade & Invest ja kellele see rakendus sobib?
Zerodha Kite – Trade & Invest on Zerodha investeerimis- ja kauplemisrakendus, mille kaudu saab jälgida India aktsiaid, investeerimisfonde, võlakirju ning teha erinevaid börsitehinguid. Rakendus sobib eelkõige India turul tegutsevatele investoritele ja kauplejatele. Enne allalaadimist tuleb arvestada, et konto avamine, isikutuvastus ja teenuste kasutamine võivad olla seotud India residentsuse, dokumentide ning kohalike regulatsioonidega.
Kas Zerodha Kite’i kasutamiseks on vaja Zerodha kontot?
Jah, rakenduse põhifunktsioonide kasutamiseks on vaja aktiivset Zerodha kontot. Konto avamisel tuleb läbida registreerimis- ja isikutuvastusprotsess ning esitada nõutud andmed vastavalt India finantsreeglitele. Ilma kontota võib kasutaja saada tutvuda rakenduse või turuinfoga piiratud ulatuses, kuid aktsiate ostmine, müümine, portfelli haldamine ja muud investeerimisfunktsioonid ei ole tavaliselt kättesaadavad.
Milliseid investeerimis- ja kauplemisvõimalusi Zerodha Kite pakub?
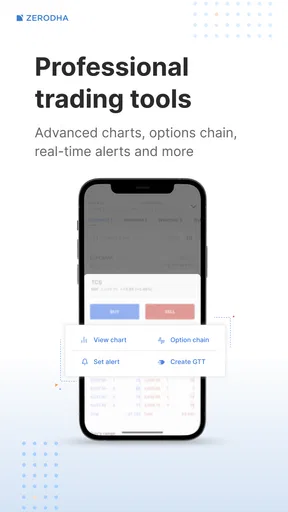
Zerodha Kite võimaldab jälgida hinnagraafikuid, koostada jälgimisnimekirju ning teha tehinguid India börsidel. Rakendus toetab muu hulgas aktsiate ja börsil kaubeldavate instrumentide jälgimist, samuti erinevaid orderitüüpe, näiteks turu- ja limiitordereid. Mõne instrumendi või funktsiooni kättesaadavus võib sõltuda kasutaja kontost, turureeglitest ja Zerodha parajasti pakutavatest teenustest.
Kas Zerodha Kite on algajale investorile lihtne ja turvaline kasutada?
Kite’i kasutajaliides on üldiselt selge ning rakendus pakub hinnagraafikuid, turuandmeid ja portfelli ülevaadet, mis võivad olla kasulikud nii algajatele kui ka kogenud kauplejatele. Samas ei tähenda lihtne disain, et investeerimine oleks riskivaba. Kasutaja peab mõistma orderite toimimist, võimalikke hinnakõikumisi ja kahjude riski. Turvalisuse parandamiseks tuleks kasutada tugevat parooli, kaheastmelist autentimist ning vältida sisselogimist võõrastes seadmetes.
Kas Zerodha Kite’i kaudu investeerimine on tasuline ja millised riskid kaasnevad?
Rakenduse allalaadimine võib olla tasuta, kuid Zerodha teenustega võivad kaasneda konto-, tehingu-, börsi- ja muud regulatiivsed tasud. Täpsed hinnad sõltuvad kasutatavast tootest ja tehingu liigist ning neid tuleks kontrollida Zerodha ametlikust hinnakirjast enne investeerimist. Lisaks tuleb arvestada tururiskiga: aktsiate ja muude instrumentide väärtus võib kiiresti langeda ning rakendus ei taga kasumit. Investeerida tasub ainult raha, mille kaotamist suudad taluda.


